Domain legalization.de kaufen?
Wir ziehen mit dem Projekt
legalization.de um.
Sind Sie am Kauf der Domain
legalization.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain legalization.de kaufen?
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
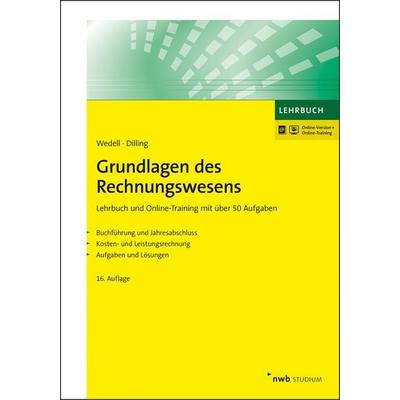
Ähnliche Suchbegriffe für Rechnungswesens
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation moralischer Normen, Fachbücher von Myron HurnaDie Moral einer Gesellschaft lässt sich als Ordnungssystem beschreiben. Sie stellt Normen zur Verfügung, die helfen, das gesellschaftliche Miteinander zu befrieden. Ihre Normen bringen zum Ausdruck, was jemand (nicht) tun oder wie jemand (nicht) sein soll. Insofern moralische Normen diesen Anspruch auf tatsächliches Verhalten erheben, sind sie restriktiv. Und als restriktive Normen sind sie legitimationsbedürftig. Wenn aber ein Akteur einer Moralnorm unterworfen ist, der er nicht freiwillig zustimmen kann und die er dennoch akzeptieren muss, wie lässt sich die Norm dann rechtfertigen? Die Rechtfertigung moralischer Normen geschieht über den Grad der Freiheit, den heteronom-normative Systeme aufweisen müssen, um letztlich akzeptiert zu werden. Nur solche Moralnormen sind gerechtfertigt, die Freiheit nicht willkürlich einschränken und alle Freiheitsbeschränkungen wohlgeordnet realisieren.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation qua Adoption, Fachbücher von Annika KrahnSola fide, ein Grundpfeiler der reformatorischen Theologie und eine grundlegende Idee von Martin Luther, besagt, dass der Glaube an Jesus Christus allein eine Person vor Gott gerecht macht. Kein Werk des Gesetzes kann dies erreichen. Diese Idee, die Luther vor allem durch den Brief des Apostels Paulus an die Römer bestätigt sieht, wird auch von der Annahme begleitet, dass allein sola fide darüber entscheidet, ob man zum Volk Gottes gehört oder nicht. Diese lutherische Auslegung der paulinischen Lehre von der Rechtfertigung spiegelt sich in der paulinischen Exegese der letzten Jahrhunderte wider, insbesondere in Deutschland. Im Gegensatz dazu hat die Neue Perspektive auf Paulus, die aus der englischsprachigen Welt stammt und mit Exegeten wie Krister Stendahl, Ed P. Sanders und James D.G. Dunn verbunden ist, die paulinische Lehre von der Rechtfertigung, wie sie von Luther und Bultmann interpretiert wird, kritisch untersucht. Stendahl glaubt beispielsweise, dass es gerade der Glaube ist, der den Heidenchristen gleiche Rechte sichert und somit die wechselseitige Gleichheit aller Gläubigen in Christus begründet. Daran gibt es jedoch Zweifel. Nach dem alten Gedächtnis bringt der Glaube keine Bekehrung mit rechtlichen Konsequenzen hervor. Ausgehend von der Erkenntnis, dass die Befürworter der Neuen Perspektive im alten Blickwinkel verharren, insbesondere hinsichtlich des Begriffs Glaube, versucht diese Arbeit einen neuen Ansatz, indem sie die Rechtsgewissheit für alle Gläubigen hauptsächlich im Begriff der Adoption findet. Durch die Präsentation und Interpretation von Adoptionsdokumenten und anderen Quellen, die den Begriff der Adoption verwenden, klärt diese Studie, dass Paulus auf einen in der antiken Enzyklopädie verankerten Begriff zurückgreift, um die Einbeziehung der nichtjüdischen Gläubigen in Christus zu erklären. Es ist nicht nur der Glaube, der die Mitgliedschaft im Volk Gottes sichert, sondern auch, und insbesondere, die Adoption, die eine wesentliche Rolle im Prozess der Erlösung spielt, da sie allen Gläubigen in Christus die Teilnahme an Gottes Verheissung eröffnet.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **


"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
Legitimation des Notfalls, FachbücherDer interdisziplinäre Sammelband enthält Beiträge zu entgrenzten Krisen am Beispiel der Covid-19-Pandemie aus dem BMFTR-Verbundprojekt LegiNot und einen Beitrag aus dem BMFTR-Verbundprojekt PanReflex. Die beiden Forschungsprojekte wurden vom Bundesministerium für Forschung, Technologie und Raumfahrt im Rahmen der Bekanntmachung "Zivile Sicherheit - Gesellschaften im Wandel" gefördert. Die Beiträge adressieren Recht, Kommunikation, Krisenmanagement, Legitimität von Sicherheitsakteuren und Resilienz. Die gewonnenen empirischen Erkenntnisse vermitteln zudem Wissen im weiteren Umgang mit örtlich und zeitlich entgrenzten Krisen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
-
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Rechnungswesens
-
Legitimation moralischer Normen, Fachbücher von Myron HurnaDie Moral einer Gesellschaft lässt sich als Ordnungssystem beschreiben. Sie stellt Normen zur Verfügung, die helfen, das gesellschaftliche Miteinander zu befrieden. Ihre Normen bringen zum Ausdruck, was jemand (nicht) tun oder wie jemand (nicht) sein soll. Insofern moralische Normen diesen Anspruch auf tatsächliches Verhalten erheben, sind sie restriktiv. Und als restriktive Normen sind sie legitimationsbedürftig. Wenn aber ein Akteur einer Moralnorm unterworfen ist, der er nicht freiwillig zustimmen kann und die er dennoch akzeptieren muss, wie lässt sich die Norm dann rechtfertigen? Die Rechtfertigung moralischer Normen geschieht über den Grad der Freiheit, den heteronom-normative Systeme aufweisen müssen, um letztlich akzeptiert zu werden. Nur solche Moralnormen sind gerechtfertigt, die Freiheit nicht willkürlich einschränken und alle Freiheitsbeschränkungen wohlgeordnet realisieren.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation qua Adoption, Fachbücher von Annika KrahnSola fide, ein Grundpfeiler der reformatorischen Theologie und eine grundlegende Idee von Martin Luther, besagt, dass der Glaube an Jesus Christus allein eine Person vor Gott gerecht macht. Kein Werk des Gesetzes kann dies erreichen. Diese Idee, die Luther vor allem durch den Brief des Apostels Paulus an die Römer bestätigt sieht, wird auch von der Annahme begleitet, dass allein sola fide darüber entscheidet, ob man zum Volk Gottes gehört oder nicht. Diese lutherische Auslegung der paulinischen Lehre von der Rechtfertigung spiegelt sich in der paulinischen Exegese der letzten Jahrhunderte wider, insbesondere in Deutschland. Im Gegensatz dazu hat die Neue Perspektive auf Paulus, die aus der englischsprachigen Welt stammt und mit Exegeten wie Krister Stendahl, Ed P. Sanders und James D.G. Dunn verbunden ist, die paulinische Lehre von der Rechtfertigung, wie sie von Luther und Bultmann interpretiert wird, kritisch untersucht. Stendahl glaubt beispielsweise, dass es gerade der Glaube ist, der den Heidenchristen gleiche Rechte sichert und somit die wechselseitige Gleichheit aller Gläubigen in Christus begründet. Daran gibt es jedoch Zweifel. Nach dem alten Gedächtnis bringt der Glaube keine Bekehrung mit rechtlichen Konsequenzen hervor. Ausgehend von der Erkenntnis, dass die Befürworter der Neuen Perspektive im alten Blickwinkel verharren, insbesondere hinsichtlich des Begriffs Glaube, versucht diese Arbeit einen neuen Ansatz, indem sie die Rechtsgewissheit für alle Gläubigen hauptsächlich im Begriff der Adoption findet. Durch die Präsentation und Interpretation von Adoptionsdokumenten und anderen Quellen, die den Begriff der Adoption verwenden, klärt diese Studie, dass Paulus auf einen in der antiken Enzyklopädie verankerten Begriff zurückgreift, um die Einbeziehung der nichtjüdischen Gläubigen in Christus zu erklären. Es ist nicht nur der Glaube, der die Mitgliedschaft im Volk Gottes sichert, sondern auch, und insbesondere, die Adoption, die eine wesentliche Rolle im Prozess der Erlösung spielt, da sie allen Gläubigen in Christus die Teilnahme an Gottes Verheissung eröffnet.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Idoneität – Genealogie – Legitimation, Fachbücher von Cristina Melville AndennaDas Fachbuch "Idoneität – Genealogie – Legitimation" bietet eine tiefgehende Analyse der Legitimierung mittelalterlicher Herrschaft, wobei der Fokus auf der persönlichen Eignung der Herrscher liegt. In der Forschung wurde der Aspekt der individuellen Fähigkeiten und Eigenschaften von Herrschaftsträgern bislang wenig beachtet. Dieses Buch untersucht, wie genealogische Konstruktionen zur Behauptung der Eignung von Herrschern und ihren Dynastien eingesetzt wurden. Anhand von Fallbeispielen aus dem europäischen Hoch- und Spätmittelalter wird beleuchtet, welche Argumente und Strategien verwendet wurden, um die Qualifikation von Herrschern zu vermitteln. Die Beiträge bieten wertvolle Einblicke in die Grenzen der Plausibilität genealogischer Argumentationen und deren Einfluss auf die Wahrnehmung von Herrschaft.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Getriebeöl MB-Freigabe 235.15 A000989440411FDNDOriginal Mercedes-Benz Getriebeöl 236.15Passend für Getriebeart: Mercedes 7-Gang AutomatikgetriebeGetriebetyp: 7G-TronicEinschränkung: ab Produktionsdatum 07/2010HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können.Hinweis zur Entsorgung von AltölWir sind aufgrund der Altölverordnung bei Abgabe von Verbrennungsmotorenöl und/oder Getriebeöl verpflichtet, solches gebrauchtes Öl sowie Ölfilter und die beim Ölwechsel regelmäßig anfallenden ölhaltigen Abfälle (im Folgenden „Altöl“) zurückzunehmen. Sofern Sie als gewerbliches oder sonstiges wirtschaftliches Unternehmen oder öffentliche Einrichtungen Verbrennungsmotoren- oder Getriebeöle erwerben, weisen wir darauf hin, d20,30 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **
-
"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
-
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.