Domain legalization.de kaufen?
Wir ziehen mit dem Projekt
legalization.de um.
Sind Sie am Kauf der Domain
legalization.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain legalization.de kaufen?
Warum latente Steuern?
Latente Steuern sind wichtig, um die unterschiedlichen steuerlichen Behandlungen von Vermögenswerten und Verbindlichkeiten in der Bilanz zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den handelsrechtlichen und steuerlichen Bewertungen gibt. Diese Unterschiede können zu zukünftigen steuerlichen Vorteilen oder Belastungen führen, die in der Bilanz berücksichtigt werden müssen. Daher ist es wichtig, latente Steuern zu erfassen, um ein realistisches Bild der steuerlichen Verpflichtungen und Möglichkeiten eines Unternehmens zu erhalten. Letztendlich dienen latente Steuern dazu, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern. **
Wann entstehen latente Steuern?
Latente Steuern entstehen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können beispielsweise durch Abschreibungen, Rückstellungen oder Währungsumrechnungen entstehen. Latente Steuern werden erfasst, um zukünftige Steuerzahlungen oder -erstattungen zu berücksichtigen, die sich aus der Auflösung dieser Unterschiede ergeben. Sie sind ein wichtiger Bestandteil der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS) und müssen entsprechend in der Bilanz ausgewiesen werden. **

Ähnliche Suchbegriffe für Latente
Top-Angebote
Produkte zum Begriff Latente:
-
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation moralischer Normen, Fachbücher von Myron HurnaDie Moral einer Gesellschaft lässt sich als Ordnungssystem beschreiben. Sie stellt Normen zur Verfügung, die helfen, das gesellschaftliche Miteinander zu befrieden. Ihre Normen bringen zum Ausdruck, was jemand (nicht) tun oder wie jemand (nicht) sein soll. Insofern moralische Normen diesen Anspruch auf tatsächliches Verhalten erheben, sind sie restriktiv. Und als restriktive Normen sind sie legitimationsbedürftig. Wenn aber ein Akteur einer Moralnorm unterworfen ist, der er nicht freiwillig zustimmen kann und die er dennoch akzeptieren muss, wie lässt sich die Norm dann rechtfertigen? Die Rechtfertigung moralischer Normen geschieht über den Grad der Freiheit, den heteronom-normative Systeme aufweisen müssen, um letztlich akzeptiert zu werden. Nur solche Moralnormen sind gerechtfertigt, die Freiheit nicht willkürlich einschränken und alle Freiheitsbeschränkungen wohlgeordnet realisieren.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
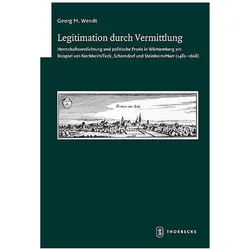
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet latente Disposition?
Eine latente Disposition bezieht sich auf eine angeborene oder erworbene Anfälligkeit oder Veranlagung für eine bestimmte Eigenschaft oder Krankheit, die jedoch noch nicht zum Ausbruch gekommen ist. Es handelt sich um eine verborgene oder versteckte Neigung, die potenziell in bestimmten Situationen oder unter bestimmten Bedingungen zum Vorschein kommen kann. Eine latente Disposition kann durch genetische Faktoren, Umweltfaktoren oder eine Kombination aus beiden beeinflusst werden. **
-
Was bedeutet "latente Talente"?
"Latente Talente" bezieht sich auf Fähigkeiten oder Begabungen, die eine Person besitzt, aber noch nicht vollständig entwickelt oder entdeckt hat. Diese Talente können vorhanden sein, werden jedoch möglicherweise nicht erkannt oder genutzt. Durch gezielte Förderung oder Entdeckung können diese Talente zum Vorschein kommen und weiterentwickelt werden. **
-
Was sind latente Steuern Beispiel?
Was sind latente Steuern Beispiel? **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **


Wie buche ich Latente Steuern?
Um Latente Steuern zu buchen, müssen zunächst die temporären Differenzen zwischen den handelsrechtlichen und steuerlichen Werten ermittelt werden. Diese Differenzen können sich aus unterschiedlichen Bilanzierungs- und Bewertungsmethoden ergeben. Anschließend wird der latente Steueranspruch oder die latente Steuerschuld berechnet, basierend auf den aktuellen Steuersätzen. Die latente Steuer wird dann als Position in der Bilanz ausgewiesen. Es ist wichtig, die latente Steuer regelmäßig zu überprüfen und anzupassen, da sich die steuerlichen Rahmenbedingungen ändern können. Es empfiehlt sich, einen Steuerberater oder Buchhalter hinzuzuziehen, um sicherzustellen, dass die Buchung von latenten Steuern korrekt erfolgt. **
Was sind aktive latente Steuern?
Was sind aktive latente Steuern? **
Top-Angebote
Produkte zum Begriff Latente:
-
POSTER Set Mit 6 Latente Natur In Kulissen Abstracts Ästhetische Dekorative Gemälde Für Ihr Wohnzimmer, Schlafzimmer, Zuhause A3 & A4 RahmenlosGRÖSSE: Enthält 2 A3-Poster (29,7 x 42 cm) und 4 A4-Poster (21 x 29,7 cm). Keine Rahmen enthalten, NUR DRUCKE. Ideal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.24,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Legitimation des Notfalls, FachbücherDer interdisziplinäre Sammelband enthält Beiträge zu entgrenzten Krisen am Beispiel der Covid-19-Pandemie aus dem BMFTR-Verbundprojekt LegiNot und einen Beitrag aus dem BMFTR-Verbundprojekt PanReflex. Die beiden Forschungsprojekte wurden vom Bundesministerium für Forschung, Technologie und Raumfahrt im Rahmen der Bekanntmachung "Zivile Sicherheit - Gesellschaften im Wandel" gefördert. Die Beiträge adressieren Recht, Kommunikation, Krisenmanagement, Legitimität von Sicherheitsakteuren und Resilienz. Die gewonnenen empirischen Erkenntnisse vermitteln zudem Wissen im weiteren Umgang mit örtlich und zeitlich entgrenzten Krisen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation moralischer Normen, Fachbücher von Myron HurnaDie Moral einer Gesellschaft lässt sich als Ordnungssystem beschreiben. Sie stellt Normen zur Verfügung, die helfen, das gesellschaftliche Miteinander zu befrieden. Ihre Normen bringen zum Ausdruck, was jemand (nicht) tun oder wie jemand (nicht) sein soll. Insofern moralische Normen diesen Anspruch auf tatsächliches Verhalten erheben, sind sie restriktiv. Und als restriktive Normen sind sie legitimationsbedürftig. Wenn aber ein Akteur einer Moralnorm unterworfen ist, der er nicht freiwillig zustimmen kann und die er dennoch akzeptieren muss, wie lässt sich die Norm dann rechtfertigen? Die Rechtfertigung moralischer Normen geschieht über den Grad der Freiheit, den heteronom-normative Systeme aufweisen müssen, um letztlich akzeptiert zu werden. Nur solche Moralnormen sind gerechtfertigt, die Freiheit nicht willkürlich einschränken und alle Freiheitsbeschränkungen wohlgeordnet realisieren.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum latente Steuern?
Latente Steuern sind wichtig, um die unterschiedlichen steuerlichen Behandlungen von Vermögenswerten und Verbindlichkeiten in der Bilanz zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den handelsrechtlichen und steuerlichen Bewertungen gibt. Diese Unterschiede können zu zukünftigen steuerlichen Vorteilen oder Belastungen führen, die in der Bilanz berücksichtigt werden müssen. Daher ist es wichtig, latente Steuern zu erfassen, um ein realistisches Bild der steuerlichen Verpflichtungen und Möglichkeiten eines Unternehmens zu erhalten. Letztendlich dienen latente Steuern dazu, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern. **
-
Wann entstehen latente Steuern?
Latente Steuern entstehen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können beispielsweise durch Abschreibungen, Rückstellungen oder Währungsumrechnungen entstehen. Latente Steuern werden erfasst, um zukünftige Steuerzahlungen oder -erstattungen zu berücksichtigen, die sich aus der Auflösung dieser Unterschiede ergeben. Sie sind ein wichtiger Bestandteil der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS) und müssen entsprechend in der Bilanz ausgewiesen werden. **
-
Was bedeutet latente Disposition?
Eine latente Disposition bezieht sich auf eine angeborene oder erworbene Anfälligkeit oder Veranlagung für eine bestimmte Eigenschaft oder Krankheit, die jedoch noch nicht zum Ausbruch gekommen ist. Es handelt sich um eine verborgene oder versteckte Neigung, die potenziell in bestimmten Situationen oder unter bestimmten Bedingungen zum Vorschein kommen kann. Eine latente Disposition kann durch genetische Faktoren, Umweltfaktoren oder eine Kombination aus beiden beeinflusst werden. **
-
Was bedeutet "latente Talente"?
"Latente Talente" bezieht sich auf Fähigkeiten oder Begabungen, die eine Person besitzt, aber noch nicht vollständig entwickelt oder entdeckt hat. Diese Talente können vorhanden sein, werden jedoch möglicherweise nicht erkannt oder genutzt. Durch gezielte Förderung oder Entdeckung können diese Talente zum Vorschein kommen und weiterentwickelt werden. **
Ähnliche Suchbegriffe für Latente
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nast, Dominik: Abfindungsklauseln bei Tod eines Gesellschafters - unter Berücksichtigung der Rechtslage in ÖsterreichAbfindungsklauseln bei Tod eines Gesellschafters - unter Berücksichtigung der Rechtslage in Österreich , Abfindungsklauseln beschäftigen die Vertragspraxis und Gerichte seit jeher in erheblichem Umfang. Dies liegt einerseits an dem Bedürfnis der Gesellschaft, die Liquidität und das betriebsnotwendige Gesellschaftsvermögen zu schützen, andererseits an dem gegensätzlichen Interesse des ausscheidenden Gesellschafters an einer angemessenen Entschädigung. Fehlende rechtliche Vorgaben und Kriterien tragen ebenso zu einem gesteigerten Konfliktpotenzial bei. Die Abfindungssituation im Todesfall bildet in diesem Zusammenhang eine besondere Herausforderung, da Gesellschafts- und Erbrecht kaum aufeinander abgestimmt sind. Das Werk erfasst die Schranken für sog. Abfindungsklauseln auf den Todesfall anhand der einzelnen Nachfolgeregelungen im Personengesellschaftsrecht und GmbH-Recht im Rahmen einer einheitlichen Darstellung. Ausgangspunkt bildet dabei die bestehende Gesetzeslage. Etwaige Neuerungen durch das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) werden berücksichtigt. Neben den Bedürfnissen des Erblassers wird ein besonderes Augenmerk wird auf die Interessen der Nachlassbeteiligten gerichtet. Insbesondere wird der Frage nachgegangen, inwieweit sich die Rechtsstellung der Erben, Pflichtteilsberechtigten und Nachlassgläubiger durch gesellschaftsvertragliche Regelungen beschneiden lässt. Ein Blick auf die österreichische Rechtslage verspricht dabei einen besonderen Erkenntnisgewinn. , Reflektoren > Beleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20241031, Titel der Reihe: Schriften des Betriebs-Beraters##, Autoren: Nast, Dominik, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Seitenzahl/Blattzahl: 450, Keyword: Abfindung im Todesfall; Abfindungsklauseln; Betriebs Berater Schriftenreihe; Buch Recht; Bücher für Juristen; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Dominik Nast; Erbrecht; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Fachmedien Recht und Wirtschaft Fachbuch; Frankfurt Verlag Recht Wirtschaft; Gesellschaftsrecht; Gesellschaftsvermögen; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; GmbH-Recht; Interessen der Nachlassbeteiligten; Jura Bücher; Jura recht; MoPeG; Modernisierung des Personengesellschaftsrechts; Nachfolgeregelungen; Nachlassgläubiger; Nachschlagewerk; Nachschlagewerk Recht; Personengesellschaftsrecht, Fachschema: Rechtsvergleich~Privatrecht~Zivilgesetz~Zivilrecht~Gesellschaftsrecht~Unternehmensrecht~Vertragsrecht, Fachkategorie: Rechtsvergleichung~Zivilrecht, Privatrecht, allgemein~Vertragsrecht, Warengruppe: TB/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 25, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POSTER Set Mit 6 Latente Natur In Kulissen Abstracts Ästhetische Dekorative Gemälde Für Ihr Wohnzimmer, Schlafzimmer, Zuhause A3 & A4 Schwarzer RahmenGRÖSSE: Enthält 2 A3-Poster (29,7 x 42 cm) und 4 A4-Poster (21 x 29,7 cm). Keine Rahmen enthalten, NUR DRUCKE. Ideal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.64,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind latente Steuern Beispiel?
Was sind latente Steuern Beispiel? **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **
-
Wie buche ich Latente Steuern?
Um Latente Steuern zu buchen, müssen zunächst die temporären Differenzen zwischen den handelsrechtlichen und steuerlichen Werten ermittelt werden. Diese Differenzen können sich aus unterschiedlichen Bilanzierungs- und Bewertungsmethoden ergeben. Anschließend wird der latente Steueranspruch oder die latente Steuerschuld berechnet, basierend auf den aktuellen Steuersätzen. Die latente Steuer wird dann als Position in der Bilanz ausgewiesen. Es ist wichtig, die latente Steuer regelmäßig zu überprüfen und anzupassen, da sich die steuerlichen Rahmenbedingungen ändern können. Es empfiehlt sich, einen Steuerberater oder Buchhalter hinzuzuziehen, um sicherzustellen, dass die Buchung von latenten Steuern korrekt erfolgt. **
-
Was sind aktive latente Steuern?
Was sind aktive latente Steuern? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.