Domain legalization.de kaufen?
Wir ziehen mit dem Projekt
legalization.de um.
Sind Sie am Kauf der Domain
legalization.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain legalization.de kaufen?
Wann Freistellungsbescheinigung Bauleistungen?
Die Freistellungsbescheinigung für Bauleistungen wird benötigt, wenn ein Bauunternehmer von der Umsatzsteuerpflicht befreit ist. Diese Bescheinigung dient als Nachweis gegenüber dem Leistungsempfänger, dass keine Umsatzsteuer auf die erbrachten Bauleistungen erhoben wird. Sie muss vor Beginn der Bauleistungen beim Finanzamt beantragt werden. Wichtig ist, dass die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllt sind, um die Freistellungsbescheinigung zu erhalten. Ohne diese Bescheinigung müsste der Bauunternehmer die Umsatzsteuer in Rechnung stellen und abführen. **
Wann muss Freistellungsbescheinigung vorliegen?
Die Freistellungsbescheinigung muss vorliegen, wenn ein Auftraggeber Leistungen von einem Subunternehmer bezieht, um sicherzustellen, dass dieser von der Umsatzsteuer befreit ist. Sie dient als Nachweis dafür, dass der Subunternehmer als Kleinunternehmer gilt und somit keine Umsatzsteuer auf seine Leistungen erhebt. Ohne die Freistellungsbescheinigung müsste der Auftraggeber die Umsatzsteuer für die Leistungen des Subunternehmers abführen. Es ist wichtig, die Freistellungsbescheinigung sorgfältig aufzubewahren, da sie im Falle einer Steuerprüfung als Nachweis dienen kann. Unternehmen sollten sicherstellen, dass sie die Freistellungsbescheinigung vor Beginn der Zusammenarbeit mit einem Subunternehmer erhalten, um steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Freistellungsbescheinigung
Top-Angebote
Produkte zum Begriff Freistellungsbescheinigung:
-
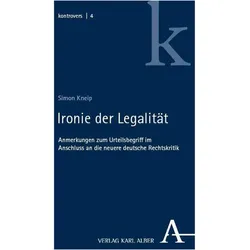
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Getriebeöl MB-Freigabe 235.15 A000989440411FDNDOriginal Mercedes-Benz Getriebeöl 236.15Passend für Getriebeart: Mercedes 7-Gang AutomatikgetriebeGetriebetyp: 7G-TronicEinschränkung: ab Produktionsdatum 07/2010HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können.Hinweis zur Entsorgung von AltölWir sind aufgrund der Altölverordnung bei Abgabe von Verbrennungsmotorenöl und/oder Getriebeöl verpflichtet, solches gebrauchtes Öl sowie Ölfilter und die beim Ölwechsel regelmäßig anfallenden ölhaltigen Abfälle (im Folgenden „Altöl“) zurückzunehmen. Sofern Sie als gewerbliches oder sonstiges wirtschaftliches Unternehmen oder öffentliche Einrichtungen Verbrennungsmotoren- oder Getriebeöle erwerben, weisen wir darauf hin, d20,30 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Legitimation des Notfalls, FachbücherDer interdisziplinäre Sammelband enthält Beiträge zu entgrenzten Krisen am Beispiel der Covid-19-Pandemie aus dem BMFTR-Verbundprojekt LegiNot und einen Beitrag aus dem BMFTR-Verbundprojekt PanReflex. Die beiden Forschungsprojekte wurden vom Bundesministerium für Forschung, Technologie und Raumfahrt im Rahmen der Bekanntmachung "Zivile Sicherheit - Gesellschaften im Wandel" gefördert. Die Beiträge adressieren Recht, Kommunikation, Krisenmanagement, Legitimität von Sicherheitsakteuren und Resilienz. Die gewonnenen empirischen Erkenntnisse vermitteln zudem Wissen im weiteren Umgang mit örtlich und zeitlich entgrenzten Krisen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wer braucht keine Freistellungsbescheinigung?
Wer braucht keine Freistellungsbescheinigung? **
-
Warum Freistellungsbescheinigung für Bauleistungen?
Die Freistellungsbescheinigung für Bauleistungen dient dazu, sicherzustellen, dass der Leistungsempfänger keine Umsatzsteuer auf Bauleistungen abführen muss. Sie wird vom Finanzamt ausgestellt, wenn der Leistungsempfänger nachweisen kann, dass der Leistende ordnungsgemäß zur Umsatzsteuer veranlagt ist. Ohne diese Bescheinigung müsste der Leistungsempfänger die Umsatzsteuer selbst abführen, was zu finanziellen Belastungen führen könnte. Die Freistellungsbescheinigung bietet also eine rechtliche Absicherung und erleichtert die Abwicklung von Bauleistungen. Es ist daher wichtig, sie rechtzeitig zu beantragen und vorzulegen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Wer braucht die Freistellungsbescheinigung?
Die Freistellungsbescheinigung wird in der Regel von Auftraggebern angefordert, um sicherzustellen, dass sie keine Lohnsteuer einbehalten müssen, wenn sie mit einem freiberuflichen oder selbstständigen Dienstleister zusammenarbeiten. Diese Bescheinigung dient als Nachweis dafür, dass der Auftragnehmer als Freiberufler oder Selbstständiger tätig ist und somit nicht der Lohnsteuerpflicht unterliegt. Somit profitieren sowohl Auftraggeber als auch Auftragnehmer von der Vorlage einer Freistellungsbescheinigung. Es ist wichtig, die Bescheinigung rechtzeitig zu beantragen, um mögliche Verzögerungen bei der Auftragsabwicklung zu vermeiden. Insgesamt ist die Freistellungsbescheinigung ein wichtiges Dokument, um steuerliche Angelegenheiten korrekt zu regeln und potenzielle Missverständnisse zu vermeiden. **
Wer braucht Freistellungsbescheinigung Bauabzugssteuer?
Die Freistellungsbescheinigung Bauabzugssteuer wird von Unternehmen benötigt, die Bauleistungen erbringen oder beauftragen. Sie dient als Nachweis dafür, dass das Unternehmen von der Pflicht zur Einbehaltung und Abführung der Bauabzugssteuer befreit ist. Unternehmen, die keine Freistellungsbescheinigung vorlegen können, müssen 15 % der Rechnungssumme als Bauabzugssteuer einbehalten und an das Finanzamt abführen. Daher ist die Freistellungsbescheinigung für Unternehmen, die im Baugewerbe tätig sind, von großer Bedeutung, um Steuern zu sparen und die bürokratischen Anforderungen zu erfüllen. **
Top-Angebote
Produkte zum Begriff Freistellungsbescheinigung:
-
Regulierung von FinTech-Unternehmen in Deutschland. Rechtslage beim Modell Crowdinvesting, Taschenbuch von Jan Leptien, GRIN, 978-3-668-29759-3Regulierung Von Fintech-unternehmen In Deutschland. Rechtslage Beim Modell Crowdinvesting, Taschenbuch Von Jan Leptien, Grin, 978-3-668-29759-3, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
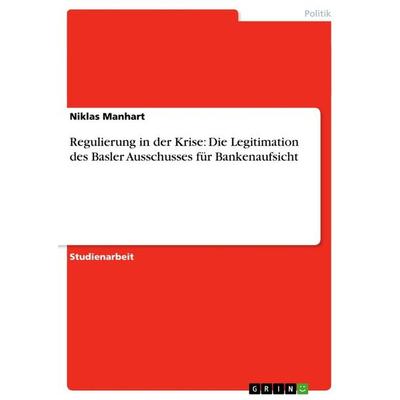
Regulierung in der Krise: Die Legitimation des Basler Ausschusses für Bankenaufsicht, Taschenbuch von Niklas Manhart, GRIN, 978-3-656-12816-8Regulierung In Der Krise: Die Legitimation Des Basler Ausschusses Für Bankenaufsicht, Taschenbuch Von Niklas Manhart, Grin, 978-3-656-12816-8, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ironie der Legalität, Fachbücher von Simon KneipDas Fachbuch "Ironie der Legalität" von Simon Kneip bietet eine tiefgehende Analyse des Urteilsbegriffs im Kontext der aktuellen deutschen Rechtskritik. Es beleuchtet die Spannungen zwischen rechtlicher Normativität und der praktischen Anwendung von Rechtsprechung. Durch die kritische Auseinandersetzung mit der Legalität wird der Leser dazu angeregt, die zugrunde liegenden Annahmen und die Funktion von Urteilen im Rechtssystem zu hinterfragen. Die umfassende Betrachtung der Thematik wird durch eine klare und präzise Sprache unterstützt, die sowohl für Studierende als auch für Fachleute im Bereich Wirtschaft und Recht zugänglich ist. Mit 350 Seiten bietet das Buch eine fundierte Grundlage für Diskussionen über die Rolle der Rechtsprechung in der modernen Gesellschaft und deren Implikationen für die Rechtswissenschaft.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung Bauleistungen?
Die Freistellungsbescheinigung für Bauleistungen wird benötigt, wenn ein Bauunternehmer von der Umsatzsteuerpflicht befreit ist. Diese Bescheinigung dient als Nachweis gegenüber dem Leistungsempfänger, dass keine Umsatzsteuer auf die erbrachten Bauleistungen erhoben wird. Sie muss vor Beginn der Bauleistungen beim Finanzamt beantragt werden. Wichtig ist, dass die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllt sind, um die Freistellungsbescheinigung zu erhalten. Ohne diese Bescheinigung müsste der Bauunternehmer die Umsatzsteuer in Rechnung stellen und abführen. **
-
Wann muss Freistellungsbescheinigung vorliegen?
Die Freistellungsbescheinigung muss vorliegen, wenn ein Auftraggeber Leistungen von einem Subunternehmer bezieht, um sicherzustellen, dass dieser von der Umsatzsteuer befreit ist. Sie dient als Nachweis dafür, dass der Subunternehmer als Kleinunternehmer gilt und somit keine Umsatzsteuer auf seine Leistungen erhebt. Ohne die Freistellungsbescheinigung müsste der Auftraggeber die Umsatzsteuer für die Leistungen des Subunternehmers abführen. Es ist wichtig, die Freistellungsbescheinigung sorgfältig aufzubewahren, da sie im Falle einer Steuerprüfung als Nachweis dienen kann. Unternehmen sollten sicherstellen, dass sie die Freistellungsbescheinigung vor Beginn der Zusammenarbeit mit einem Subunternehmer erhalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wer braucht keine Freistellungsbescheinigung?
Wer braucht keine Freistellungsbescheinigung? **
Ähnliche Suchbegriffe für Freistellungsbescheinigung
-
Mercedes-Benz Getriebeöl MB-Freigabe 235.15 A000989440411FDNDOriginal Mercedes-Benz Getriebeöl 236.15Passend für Getriebeart: Mercedes 7-Gang AutomatikgetriebeGetriebetyp: 7G-TronicEinschränkung: ab Produktionsdatum 07/2010HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können.Hinweis zur Entsorgung von AltölWir sind aufgrund der Altölverordnung bei Abgabe von Verbrennungsmotorenöl und/oder Getriebeöl verpflichtet, solches gebrauchtes Öl sowie Ölfilter und die beim Ölwechsel regelmäßig anfallenden ölhaltigen Abfälle (im Folgenden „Altöl“) zurückzunehmen. Sofern Sie als gewerbliches oder sonstiges wirtschaftliches Unternehmen oder öffentliche Einrichtungen Verbrennungsmotoren- oder Getriebeöle erwerben, weisen wir darauf hin, d20,30 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Legitimation des Notfalls, FachbücherDer interdisziplinäre Sammelband enthält Beiträge zu entgrenzten Krisen am Beispiel der Covid-19-Pandemie aus dem BMFTR-Verbundprojekt LegiNot und einen Beitrag aus dem BMFTR-Verbundprojekt PanReflex. Die beiden Forschungsprojekte wurden vom Bundesministerium für Forschung, Technologie und Raumfahrt im Rahmen der Bekanntmachung "Zivile Sicherheit - Gesellschaften im Wandel" gefördert. Die Beiträge adressieren Recht, Kommunikation, Krisenmanagement, Legitimität von Sicherheitsakteuren und Resilienz. Die gewonnenen empirischen Erkenntnisse vermitteln zudem Wissen im weiteren Umgang mit örtlich und zeitlich entgrenzten Krisen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATEN US3324 2x4 USB 3,2 Gen1 Peripherie-Freigabe-SwitchDer ATEN US3324 ist ein 2-Port USB 3.2 Gen1 Peripherie-Freigabegerät, das es Benutzern ermöglicht, vier USB-Geräte mit Hilfe von USB 3.2 Gen 1-Typ-B auf Typ-A Kabeln zwischen 2 verschiedenen Computern zu teilen.1x 2 x 4 USB 3.2 Gen Peripherie-Freigabe-Switch2x USB 3.2 Gen 1 Typ-B auf Typ-A Kabel 1,2 M1x USB 3.2 Gen 1 Typ-B auf Typ-C Kabel 1,8 M1x Remote-Port-Wähler1x Benutzeranleitung49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
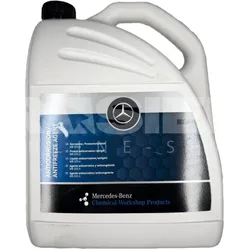
Mercedes-Benz Frostschutzmittel 5 Liter MB-Freigabe 325.6 A000989180811Mercedes-Benz Frostschutzmittel im 5-Liter-Kanister hat die MB-Freigabe 325.6. Das Original Kühlmittel ist auf die Nutzung in Ihrem Mercedes-Benz optimiert und erfüllt die hohen Qualitätsansprüche von Mercedes-Benz.Mercedes-Benz Original-ProduktVom autorisierten Mercedes-Benz HändlerVerhindert das Sieden im KühlkreislaufMaximale SchmierleistungMB-Freigabe: 325.65 Liter KanisterEhemalige Teilenummern: A000989212521, A000989082521, A000989282518HinweiseSeit Mitte Dezember 2022 darf das alte Kühlmittel 325.0 (G48) nicht mehr verwendet werden und ist durch das 325.6 (G40) Kühlmittel ersetzt worden. Die Mischbarkeit von G48 und G40 ist ohne Probleme möglich und direkt von Mercedes-Benz freigegeben. Sollte die Mischung zu einer rostbraunen Verfärbung führen, stellt dies keinen Qualitätsmangel dar.Der Korrosions-/Frostschutzmittel G48® darf mit Korrosions-/Frostschutzmittel G40® gemischt werden49,00 €*Versand: 13,50 €Sichere Weiterleitung zum Anbieter
-
Warum Freistellungsbescheinigung für Bauleistungen?
Die Freistellungsbescheinigung für Bauleistungen dient dazu, sicherzustellen, dass der Leistungsempfänger keine Umsatzsteuer auf Bauleistungen abführen muss. Sie wird vom Finanzamt ausgestellt, wenn der Leistungsempfänger nachweisen kann, dass der Leistende ordnungsgemäß zur Umsatzsteuer veranlagt ist. Ohne diese Bescheinigung müsste der Leistungsempfänger die Umsatzsteuer selbst abführen, was zu finanziellen Belastungen führen könnte. Die Freistellungsbescheinigung bietet also eine rechtliche Absicherung und erleichtert die Abwicklung von Bauleistungen. Es ist daher wichtig, sie rechtzeitig zu beantragen und vorzulegen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Wer braucht die Freistellungsbescheinigung?
Die Freistellungsbescheinigung wird in der Regel von Auftraggebern angefordert, um sicherzustellen, dass sie keine Lohnsteuer einbehalten müssen, wenn sie mit einem freiberuflichen oder selbstständigen Dienstleister zusammenarbeiten. Diese Bescheinigung dient als Nachweis dafür, dass der Auftragnehmer als Freiberufler oder Selbstständiger tätig ist und somit nicht der Lohnsteuerpflicht unterliegt. Somit profitieren sowohl Auftraggeber als auch Auftragnehmer von der Vorlage einer Freistellungsbescheinigung. Es ist wichtig, die Bescheinigung rechtzeitig zu beantragen, um mögliche Verzögerungen bei der Auftragsabwicklung zu vermeiden. Insgesamt ist die Freistellungsbescheinigung ein wichtiges Dokument, um steuerliche Angelegenheiten korrekt zu regeln und potenzielle Missverständnisse zu vermeiden. **
-
Wer braucht Freistellungsbescheinigung Bauabzugssteuer?
Die Freistellungsbescheinigung Bauabzugssteuer wird von Unternehmen benötigt, die Bauleistungen erbringen oder beauftragen. Sie dient als Nachweis dafür, dass das Unternehmen von der Pflicht zur Einbehaltung und Abführung der Bauabzugssteuer befreit ist. Unternehmen, die keine Freistellungsbescheinigung vorlegen können, müssen 15 % der Rechnungssumme als Bauabzugssteuer einbehalten und an das Finanzamt abführen. Daher ist die Freistellungsbescheinigung für Unternehmen, die im Baugewerbe tätig sind, von großer Bedeutung, um Steuern zu sparen und die bürokratischen Anforderungen zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.